Finbro.ph

Mga screenshot
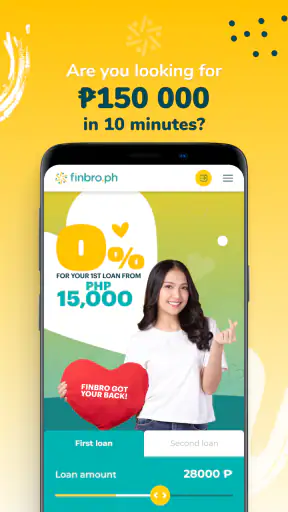
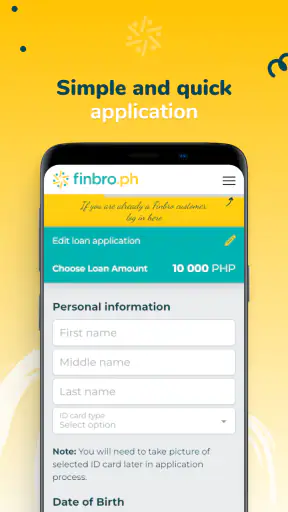
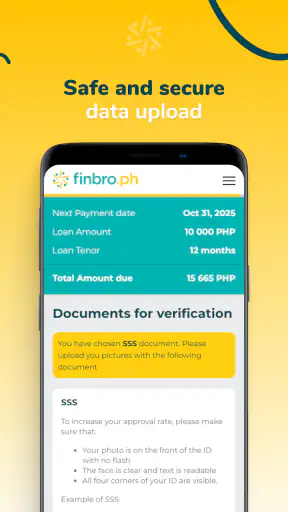
Mga detalye
- Rating
- 115.00 mga review
- Bersyon
- 1.5.0
- Developer
- SOFI FINANCING INC.
Pagsusuri ni Norviv
Kung kailangan mo ng pautang at mas gusto mong magsimula sa telepono kaysa pumunta sa opisina, ang Finbro.ph ay isang praktikal na app na dapat mong suriin. Isa itong pampinansyang app mula sa SOFI FINANCING INC. na nakatuon sa online loan application. Sa unang tingin, simple ang pangako nito: mag-apply gamit ang mobile device at dumaan sa proseso nang mas mabilis kaysa sa karaniwang pag-aasikaso nang personal. Pero para malaman kung bagay ito sa iyo, mas mahalagang tingnan hindi lang ang bilis, kundi pati ang kabuuang karanasan, antas ng pag-iingat, at kung paano nito hinahambing ang sarili sa ibang paraan ng paghiram.
Ginamit ko ang Finbro.ph bilang isang tool para sa desisyong pinansyal, hindi bilang awtomatikong sagot sa bawat emergency. Ang ganitong pananaw ang pinakamahalaga: ang app ay maaaring makatulong sa tamang sitwasyon, pero hindi nito inaalis ang obligasyong magbayad o ang pangangailangang basahin nang mabuti ang mga detalye bago tumuloy. Kung ang hinahanap mo ay mabilis na unang hakbang para sa isang lehitimong pangangailangan, may malinaw itong silbi. Kung ang kailangan mo naman ay pinakamababang posibleng gastos o mas malawak na paghahambing ng loan offers, maaaring mas angkop ang ibang ruta.
Ang mga bagay na dapat timbangin bago mag-apply
Bago ako mag-apply, tinitingnan ko kung paano magkakasya ang hulog sa mga buwanang gastusin at kung may matitira pa para sa hindi inaasahang pangangailangan. Mahalaga ring pag-isipan kung mas bagay sa sitwasyon ko ang online na proseso o ang direktang pakikipag-usap sa isang nagpapautang; ang susunod na bahagi ay tungkol sa mga tanong na dapat malinaw sa isip bago ako gumawa ng pasya.
Bilis ay mahalaga, pero hindi ito ang tanging sukatan
Ang pangunahing lakas ng Finbro.ph ay ang online na proseso. Hindi mo kailangang gawing komplikado ang unang hakbang; binuksan ko ang app, tiningnan ang daloy ng application, at mabilis na naunawaan kung saan papunta ang proseso. Para sa taong may agarang gastusin—halimbawa, biglaang bayarin sa bahay o kailangang ayusin na gamit sa trabaho—malaking ginhawa ang hindi na magsimula sa mahabang pila o paulit-ulit na pagpunta sa sangay.
Gayunman, hindi ko itinuturing na sapat ang salitang “mabilis” para magdesisyon. Bago magsumite, dapat mong ihanda ang impormasyong kakailanganin ng application at tiyaking tama ang bawat inilalagay. Ang maling detalye ay maaaring magdulot ng pagkaantala o dagdag na pag-aasikaso. Mas mabuting mag-apply kapag kalmado ka at may oras magbasa kaysa gawin ito habang nagmamadali dahil sa pressure ng isang bayarin.
Unawain ang kabuuang obligasyon, hindi lang ang matatanggap
Sa loan app, madaling ma-focus sa halagang maaari mong makuha. Para sa akin, mas mahalagang tanong ang: magkano ang kabuuang babayaran, kailan magsisimula ang hulog, at kakayanin ba ito kahit may ibang buwanang gastusin? Ang Finbro.ph ay dapat gamitin bilang bahagi ng maingat na pagpaplano. Huwag magpasya dahil lamang mukhang maikli ang application process.
Isang kapaki-pakinabang na paraan ay gumawa muna ng simpleng budget sa labas ng app. Isulat ang iyong regular na kita, pagkain, pamasahe, renta o utilities, at iba pang utang. Pagkatapos, tingnan kung may matitirang sapat na halaga para sa bagong obligasyon. Kung ang hulog ay kakain sa perang kailangan mo para sa pangunahing pangangailangan, hindi na mahalaga kung gaano kadali ang pag-apply—maling panahon pa rin iyon para mangutang.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
Suriin ang tiwala at sariling privacy habits
Dahil pampinansyal ang gamit nito, dapat mas maingat ka kaysa sa karaniwang shopping o entertainment app. I-download lamang ang Finbro.ph mula sa lehitimong app marketplace at tiyaking tama ang pangalan ng developer na SOFI FINANCING INC. Iwasang magbigay ng impormasyon sa mga taong nag-aalok ng “shortcut” sa labas ng app, lalo na kung humihingi sila ng password, verification code, o bayad bago pa man malinaw ang proseso.
May rating itong 3+, pero ang age label ay hindi katumbas ng payong pinansyal para sa lahat ng edad. Ang tunay na gumagamit ay dapat nasa tamang edad at may kakayahang pumasok sa loan agreement ayon sa naaangkop na mga tuntunin. Para sa akin, mabuting tingnan ang privacy prompts at pahintulot ng app bago magpatuloy, at huwag mag-save ng sensitibong impormasyon sa shared o pampublikong device.
Ang praktikal na workflow na mas ligtas gamitin
Kung gagamitin ko ito para sa isang aktuwal na pangangailangan, ganito ang magiging workflow ko. Una, itatala ko ang eksaktong dahilan ng paghiram at ang halagang kailangan, hindi ang pinakamalaking halagang posibleng ialok. Ikalawa, ihahanda ko ang mga kinakailangang detalye bago buksan ang application para hindi ako mapilitang manghula o maglagay ng pansamantalang sagot. Ikatlo, babasahin ko ang repayment information bago pindutin ang final confirmation.
Ang hindi gaanong napapansing benepisyo ng ganitong paraan ay nababawasan ang impulsive borrowing. Kapag may malinaw ka nang target na halaga, mas madali mong maiiwasang gamitin ang loan para sa mga gastusing hindi naman kailangan. Itatabi ko rin ang confirmation at mahahalagang detalye sa pribadong lugar, hindi sa screenshot folder na madaling makita ng ibang gumagamit ng telepono. Maliit na hakbang ito, pero mahalaga kapag sensitibo ang usapan.
Saan kapaki-pakinabang ang Finbro.ph
Sa aking paggamit, pinakamalakas ang Finbro.ph para sa taong gusto ng digital-first na proseso at ayaw magsimula sa tradisyonal na paperwork. Ang store summary nito ay nakatuon sa online application at mabilis na pagproseso, kaya malinaw ang papel nito: maging access point para sa loan request gamit ang mobile device. Mayroon itong 50K+ installs, kaya hindi ito mukhang app na walang gumagamit, bagama’t hindi ko gagawing garantiya ng kalidad ang dami ng install lamang.
Maganda itong isaalang-alang kung kailangan mong kumilos mula sa bahay, may maaasahang smartphone, at komportable kang magbasa ng digital terms. Maaari rin itong maging mas maginhawa para sa isang taong may trabaho o responsibilidad na nagpapahirap pumunta sa physical branch. Sa ganitong sitwasyon, ang oras na natitipid sa unang hakbang ay tunay na halaga.
Ang isa pang lakas nito ay pagiging diretso. Hindi ito app na kailangang gamitin araw-araw para sa maraming uri ng financial activity; ang pangunahing layunin nito ay loan application. Para sa ilang user, ang ganitong focus ay mas madaling intindihin kaysa sa isang malaking financial app na may maraming menu, investment tools, payment options, at iba pang feature na hindi naman kailangan sa sandaling iyon.
Isang makatotohanang sitwasyon sa araw-araw
Halimbawa, may freelancer na kailangang palitan ang sirang device na ginagamit sa trabaho. Hindi sapat ang cash niya ngayong linggo, pero may inaasahang bayad sa susunod na cycle. Sa ganitong kaso, maaaring makatulong ang Finbro.ph bilang mabilis na paraan para simulan ang loan inquiry habang nasa bahay. Ngunit dapat niyang ikumpara ang petsa ng inaasahang kita sa petsa ng unang bayad at mag-iwan ng allowance kung maantala ang client payment.
Kung hindi niya kayang bayaran ang hulog kapag na-delay ang kita, hindi ko irerekomenda ang paghiram para sa sitwasyong iyon. Mas mabuting humanap muna ng mas murang repair, makiusap sa supplier, o maghintay kung kaya. Ito ang mahalagang trade-off: ang bilis ng access ay maaaring makatulong sa timing, pero maaari rin nitong gawing mas madali ang desisyong dapat pag-isipan nang mas matagal.
Mga limitasyong dapat mong asahan sa karanasan
Ang average rating nito ay 3.6 mula sa humigit-kumulang 191 ratings, kaya hindi ko ito ilalarawan bilang app na perpekto para sa lahat. Ang ganitong marka ay paalala na maaaring magkakaiba ang karanasan depende sa device, application details, at inaasahan ng user. Hindi sapat na sabihing mabilis ang app; kailangan mo pa ring maging handa sa posibleng verification, paghingi ng karagdagang impormasyon, o paghihintay habang sinusuri ang application.
Mayroon ding friction na karaniwang kasama ng anumang digital loan process. Kapag hindi malinaw sa iyo ang isang field o term, hindi dapat hulaan ang sagot para lamang matapos agad. Kung hindi ka komportable sa pag-upload o pag-input ng sensitibong financial details sa mobile, maaaring mas mabuti ang personal na channel kung mayroon kang mapagkakatiwalaang alternatibo. Ang convenience ay hindi dapat mangibabaw sa seguridad at pag-unawa.
Paano ito naiiba sa karaniwang alternatibo
Kung ikukumpara sa pagpunta sa bangko o lending office, mas maginhawa ang Finbro.ph sa unang bahagi dahil maaari mong simulan ang proseso online. Ang tradisyonal na option naman ay maaaring mas komportable para sa taong gustong magtanong nang direkta, magpaliwanag ng komplikadong sitwasyon, o humingi ng tulong sa dokumento. Kung mahalaga sa iyo ang pakikipag-usap sa isang tao bago gumawa ng desisyon, hindi awtomatikong mas mahusay ang app.
Kung ikukumpara sa credit card o existing credit line, ang isang loan application ay maaaring mas angkop sa taong walang ganitong facility o ayaw gumamit ng revolving credit. Sa kabilang banda, ang taong may available na mas murang credit option ay dapat munang maghambing ng kabuuang gastos at repayment schedule. Hindi ko gagamitin ang Finbro.ph bilang default na sagot kung mayroon nang malinaw, abot-kaya, at mas pamilyar na alternatibo.
Kung ikukumpara naman sa impormal na pangungutang sa kaibigan o kamag-anak, mas pormal ang paggamit ng financial app at mas malinaw dapat ang responsibilidad. Maaari itong maging mas maayos para sa taong gustong iwasan ang personal na pressure, pero kailangan nitong seryosong pagtupad sa terms. Huwag piliin ang isang option dahil lamang mas komportable sa emosyon; tingnan ang epekto nito sa budget at relasyon.
Kailan mas bagay ang ibang paraan
Hindi ko irerekomenda ang Finbro.ph kung hindi mo pa alam kung bakit ka mangungutang. Ang “baka kailanganin ko” ay hindi sapat na dahilan para magsimula ng application. Hindi rin ito magandang unang hakbang kung ang loan ay gagamitin para takpan ang sunod-sunod na utang, online shopping, o gastusing hindi mo kayang ulitin sa susunod na buwan.
Mas mainam ding pumili ng ibang option kung ang pangunahing prayoridad mo ay personal na financial counseling, mas malawak na comparison, o pakikipag-ayos sa existing lender. Ang isang focused loan app ay hindi kapalit ng budget planning o debt advice. Kung may komplikadong income pattern ka, irregular na kita, o maraming kasalukuyang obligasyon, maglaan muna ng oras sa paglista ng lahat ng due dates bago magdesisyon.
Ang gastos ng paglipat sa digital loan process
Ang app ay libre i-download, kaya mababa ang unang gastos para subukan ang interface. Ngunit hindi ibig sabihin nito na libre ang paghiram. Ang tunay na cost ay nasa loan terms at sa epekto ng bagong hulog sa iyong cash flow. Ito ang dahilan kung bakit hindi ko itinuturing na sapat ang pagtingin sa app price; dapat mong suriin ang kabuuang obligasyon bago tanggapin ang anumang offer.
Mayroon ding “cost of switching” mula sa nakasanayan mong paraan. Kung dati kang pumupunta sa branch, kailangan mong masanay sa digital submission, pag-iingat sa login details, at pag-save ng electronic records. Kung dati ka namang umaasa sa informal borrowing, kailangan mong maging mas disiplinado sa due dates at documentation. Ang paglipat ay sulit lamang kung mas malinaw at mas manageable ang bagong proseso para sa iyo.
Para mabawasan ang risk, huwag mag-apply sa maraming lender nang sabay-sabay dahil lamang nais mong makita kung alin ang tatanggap. Gumawa muna ng shortlist batay sa layunin, repayment capacity, at tiwala sa provider. Kapag may natanggap na offer, ihambing ito sa alternatives gamit ang parehong tanong: magkano ang total repayment, gaano kadalas ang bayad, at ano ang mangyayari kung ma-delay ang kita? Sa ganitong paraan, hindi ka basta nadadala ng mabilis na approval language.
Mga detalye ng app at karanasan sa paggamit
Ang Finbro.ph ay isang libreng app sa kategoryang pampinansya, at ang kasalukuyang bersyon nito ay 1.5.0. Gumagana ito sa Android 7.0 pataas, kaya maaaring magamit ng ilang user na hindi gumagamit ng pinakabagong telepono. Gayunpaman, dapat pa ring tiyaking updated ang operating system at may sapat na security protection ang device, lalo na dahil financial information ang maaaring iproseso.
Inilabas ito noong Disyembre 16, 2025, at ang developer ay SOFI FINANCING INC. Para sa akin, mahalagang tingnan ang version number kapag nag-i-install ng financial app dahil ipinapakita nito kung napapanahon ang build na ginagamit mo. Kung may update, mas gusto kong kunin muna ang pinakabagong bersyon mula sa opisyal na marketplace bago magsimula ng application.
May humigit-kumulang 115 reviews sa store, kaya sulit basahin ang mga komento bilang bahagi ng sariling research, hindi bilang kapalit ng pagbabasa sa loan terms. Hahanapin ko roon ang paulit-ulit na usapin tungkol sa application flow, login, verification, o customer support, pero iiwasan kong ituring na pare-pareho ang karanasan ng lahat. Ang mahalaga ay gamitin ang feedback para malaman kung anong bahagi ang dapat paghandaan.
Para kanino ko ito irerekomenda
Irerekomenda ko ang Finbro.ph sa taong may tiyak at makatwirang dahilan para mangutang, may regular o maaasahang paraan ng pagbabayad, at komportable sa online application. Bagay ito sa user na pinahahalagahan ang convenience ng mobile process at kayang mag-ingat sa sensitibong impormasyon. Para sa ganitong profile, ang app ay maaaring maging mas mabilis na panimulang punto kaysa sa tradisyonal na pag-aasikaso.
Hindi ko ito irerekomenda sa taong naghahanap lang ng madaling pera, hindi pa nakakapag-budget, o umaasang malulutas ng bagong loan ang lumang problema sa utang. Hindi rin ito para sa user na ayaw basahin ang terms o hindi kayang subaybayan ang due dates. Sa mga kasong iyon, mas mabuting mag-pause, humingi ng payong pinansyal, at suriin muna ang mas murang alternatibo.
Huling pasya bago mo pindutin ang apply
Sa kabuuan, nakikita ko ang Finbro.ph bilang isang diretso at convenient na mobile entry point para sa online loan application, hindi bilang garantiya na ito ang pinakamura o pinakamainam na loan para sa bawat tao. Ang libreng pag-download, compatibility sa mas lumang Android versions, at malinaw na focus sa pautang ay mga praktikal na dahilan para tingnan ito. Ngunit ang average rating na hindi umaabot sa napakataas na antas ay nagsasabi ring dapat kang pumasok nang may makatwirang expectation at sariling pagsusuri.
Ang pinakamalinaw kong payo: gamitin ito para maghambing at magplano, hindi para magmadali. Ihanda ang impormasyon, tukuyin ang eksaktong pangangailangan, basahin ang buong repayment details, at ikumpara sa bangko, credit line, o ibang mapagkakatiwalaang option. Kung pasok sa budget ang obligasyon at mahalaga sa iyo ang online convenience, sulit subukan ang Finbro.ph. Kung alanganin ang cash flow o hindi malinaw ang dahilan ng paghiram, ang pinakamagandang desisyon ay huwag munang tumuloy.
Mga madalas itanong
01Ano ang Finbro.ph at para kanino ito angkop?
Ang Finbro.ph ay isang digital lending at financial services platform na maaaring gamitin upang mag-apply para sa loan at pamahalaan ang mga transaksiyong may kaugnayan dito gamit ang mobile device. Angkop ito sa mga kwalipikadong indibidwal na nangangailangan ng mabilis na access sa dagdag na pondo, ngunit mahalagang suriin muna ang eligibility requirements, loan terms, interest, processing fees, at iba pang singil bago magpatuloy sa aplikasyon.
02Ligtas ba gamitin ang Finbro.ph at paano pinoprotektahan ang aking personal na impormasyon?
Bago gamitin ang Finbro.ph, tingnan ang opisyal na app listing, privacy policy, at mga pahintulot na hinihingi ng application. Karaniwang kailangan sa loan application ang ilang personal at pinansiyal na detalye para sa verification at credit assessment. Iwasang ibahagi ang password, verification code, o account details sa ibang tao, at gamitin lamang ang opisyal na website o application upang mabawasan ang panganib ng phishing at panloloko.
03Ano ang mga kinakailangan para makapag-apply ng loan sa Finbro.ph?
Maaaring mag-iba ang requirements depende sa loan product at kasalukuyang patakaran ng Finbro.ph. Karaniwang hinihingi ang wastong pagkakakilanlan, aktibong mobile number, personal na impormasyon, at iba pang dokumentong makatutulong sa verification. Maaari ring isaalang-alang ang edad, tirahan, kita, employment o business details, at credit history. Basahin nang mabuti ang eligibility criteria upang malaman kung kwalipikado ka bago magsumite ng aplikasyon.
04Magkano ang maaaring mahiram at gaano katagal bago maaprubahan ang aplikasyon?
Ang halaga ng maaaring maaprubahan at bilis ng proseso ay nakadepende sa resulta ng assessment, kumpletong dokumento, verification, loan product, at internal policies ng Finbro.ph. Hindi garantiya ang pagsusumite ng aplikasyon na maaaprubahan ito. Bago tanggapin ang offer, suriin ang kabuuang babayaran, interest rate, due dates, processing o service fees, at mga posibleng penalty upang matiyak na kaya mong tuparin ang repayment schedule.
05Ano ang dapat kong gawin kung hindi ko kayang bayaran sa takdang petsa?
Kung inaasahan mong maaantala ang iyong bayad, makipag-ugnayan agad sa opisyal na customer support ng Finbro.ph bago o sa mismong due date. Huwag balewalain ang mga paalala dahil maaaring magkaroon ng late fees, karagdagang interest, o epekto sa iyong credit record, depende sa kasunduan. Humingi ng malinaw na impormasyon tungkol sa available na payment arrangements, at iwasang umutang sa hindi mapagkakatiwalaang serbisyo upang takpan ang dating obligasyon.


